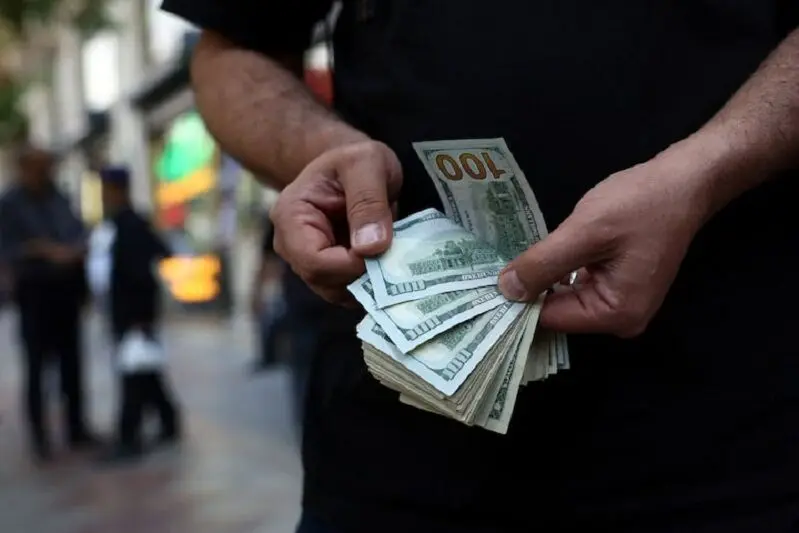
بانک مرکزی ایران با اعلام برنامهای برای عرضه تا سقف دو میلیارد دلار اسکناس در بازار و تعیین سقف خرید ده هزار دلاری برای هر کد ملی، گامی در جهت مدیریت نوسانات اخیر نرخ ارز برداشته است. این اقدام با هدف کاهش شدت التهاب در بازار ارز و هدایت بخشی از تقاضای احتیاطی و سفتهبازانه به کانالهای رسمی صورت گرفته است. با این حال، تحلیلگران اقتصادی تأکید دارند که ریشههای نوسان نرخ ارز در متغیرهای بنیادینتری چون رشد نقدینگی، ناترازی سیستم بانکی، کسری بودجه و چالشهای بازگشت ارز صادراتی نهفته است و عرضه ارز تنها میتواند یک «ابزار مدیریت بحران» باشد، نه «راهکار نهایی».
فراتر از عرضه و تقاضای لحظهای
قیمت ارز در بازار امروز تنها تابع عرضه و تقاضای لحظهای نیست. فعالان اقتصادی تصمیمهای خود را بر اساس انتظاراتی از فردای اقتصاد میگیرند. وقتی خانوارها، تولیدکنندگان و سرمایهگذاران پیشبینی میکنند که تورم افزایش یابد یا ارزش ریال کاهش یابد، بخشی از منابع خود را از پول ملی خارج کرده و به سمت داراییهایی چون ارز، طلا یا مسکن هدایت میکنند. در این مرحله، تقاضای ارز از نیاز تجاری فراتر رفته و به تقاضای «حفظ ارزش دارایی» تبدیل میشود؛ نقطهای که سیاست ارزی و سیاست پولی به شدت در هم تنیدهاند.
مهار موقت یا درمان اصلی؟
تاریخچه اقتصاد ایران نشان میدهد که تعیین نرخ دستوری و تلاش برای وادار کردن بازار به تبعیت از آن، پایداری نداشته است. بازار غیررسمی در بسیاری از دورهها زودتر از سیاستگذار به تغییر شرایط تطبیق داده و در نهایت نرخ رسمی را نیز تحت تأثیر قرار داده است. عرضه ارز میتواند برای مدتی فشار را کاهش دهد و برای سیاستگذار زمان بکشد، اما تا زمانی که موتورهای اصلی تورم – یعنی رشد بیرویه پایه پولی، خلق پول بانکها و کسریهای ساختاری بودجه – اصلاح نشده باشند، انگیزه تبدیل ریال به داراییهای سخت دوباره بازمیگردد.
بنابراین، معیار موفقیت این سیاست نباید تنها ثبات نرخ دلار در چند روز یا چند هفته آینده باشد. معیارهای واقعی شامل کاهش انتظارات تورمی، فروکش تقاضای سفتهبازانه و کاهش فشار بر ذخایر ارزی برای دفاع از یک قیمت مشخص است. اگر سیاستگذار بخواهد با فروش مستمر ذخایر، نرخ ارزی را که تحت تأثیر عدم تعادلهای اقتصاد قرار دارد برای مدت طولانی پایین نگه دارد، هزینه این سیاست به مرور زمان افزایش مییابد و پایداری آن مشکوک خواهد بود.
سیگنالهای سیاست پولی و تأثیر بر بازار ارز
این رویکرد در ماههای اخیر بانک مرکزی را به سمت سختگیریهای مداوم در سیاستهای پولی سوق داده است. نتایج اولیه این سختگیریها در آمارهای شهریورماه قابل مشاهده است: رشد نقدینگی به ۱.۳ درصد رسیده و نرخ تورم نقطهبهنقطه از ۵۴.۴ درصد در مرداد به ۵۱.۶ درصد در پایان شهریور کاهش یافته است. این روند میتواند نتیجه کنترل پایه پولی، محدود کردن خلق پول بانکها و کاهش اضافهبرداشتهای بانکها از بانک مرکزی باشد.
این توسعه از منظر بازار ارز اهمیت استراتژیک دارد. اگر حجم پول در اقتصاد با سرعتی بالاتر از رشد تولید کالا و خدمات افزایش یابد، بخش قابلتوجهی از این نقدینگی دیر یا زود به سمت داراییهایی میرود که تصور میشود در برابر تورم ارزش خود را حفظ میکنند. در این بستر، ارز و طلا تنها بازارهای معاملاتی نیستند، بلکه به عنوان «پناهگاههای ارزش» عمل میکنند. بنابراین، همسو کردن سیاست ارزی با انضباط پولی، پیششرط هرگونه ثبات پایدار در نرخ ارز است.
نتیجهگیری: ابزار، نه هدف
نتیجهگیری کلیدی این است که عرضه ارز باید در چارچوب یک «ابزار» تدوین شود، نه به عنوان یک «هدف» استراتژیک. هدف نهایی باید مدیریت بنیانهایی باشد که نرخ ارز را وادار به جهش میکنند. بدون اصلاحات بنیادین در مدیریت نقدینگی، اصلاح سیستم بانکی، رفع موانع صادرات و بازگشت ارز، و تدوین بودجهای واقعبینانه، هرگونه مداخله در بازار ارز تنها میتواند اثر مسکندهنده کوتاهمدت داشته باشد و در درازمدت، ذخایر ارزی کشور را تحت فشار قرار دهد بدون اینکه ریشههای ناپایداری را از بین ببرد.